마케팅인가, 변화인가
· 「ESG의 진실」 3부작 · EP2
그린워싱은 진짜 변화인가, 마케팅인가? 그린워싱은 기업이 실제보다 환경적으로 책임 있는 것처럼 위장하는 행위로, 1986년 처음 명명됐다. ESG 평가기관 간 등급의 상관계수가 38~71%에 그칠 만큼 측정이 불완전하지만, 2,200편 이상 연구 중 약 90%는 ESG가 재무 성과에 해롭지 않다고 가리켜 양측 근거가 모두 견고하다.
"친환경." 제품 포장에, 기업 보고서에, 펀드 이름에 붙는 두 글자다. 소비자는 끌리고, 투자자는 몰린다. 그러나 그 두 글자 뒤에 실제로 무엇이 있는가 — 약속인가, 포장지인가. 이 글은 그린워싱의 개념이 탄생한 배경부터, ESG 등급 불일치 문제, 찬반 양측의 실증적 근거를 나란히 놓는다.
'그린워싱'이라는 단어가 태어난 순간
그린워싱(greenwashing)이라는 용어는 1986년, 환경운동가 제이 웨스터벨드(Jay Westerveld)가 쓴 잡지 에세이에서 처음 등장했다.[1]
발단은 단순했다. 1983년 피지의 한 리조트가 "수건을 재사용해 환경을 보호하자"는 안내문을 객실마다 붙여놓았다. 웨스터벨드는 그 글귀를 읽다가 창밖을 내다봤다. 리조트는 자연 해안을 훼손하며 대규모 확장 공사를 한창 진행 중이었다. 수건 하나를 아끼면서, 갯가를 밀어내고 있었던 것이다.
그는 그 행태에 이름을 붙였다. 기업이나 기관이 실제보다 환경적으로 더 책임 있는 것처럼 허위·과장·오도하는 행위 — 그린워싱.
이 개념이 40년 뒤 국제 금융 시장의 중심 쟁점이 될 거라고, 그는 상상이나 했을까.
법정에 선 그린워싱: 폭스바겐 디젤게이트(2015)
그린워싱이 단순한 도덕 문제를 넘어 법적 결과를 낳은 사건으로, 2015년 폭스바겐(Volkswagen) 사례가 가장 자주 인용된다.
2015년 9월, 미국 환경보호청(EPA)은 폭스바겐에 미국 청정대기법(Clean Air Act) 위반 통지를 발행했다.[2] 폭스바겐은 TDI 디젤 엔진에 '배출가스 조작 소프트웨어(defeat device)'를 탑재해, 실험실 검사 때만 배출가스 저감 장치를 작동시키도록 설계했다. 실제 도로 주행 시 질소산화물(NOx) 배출량은 미국 기준의 최대 40배에 달했다.[2]
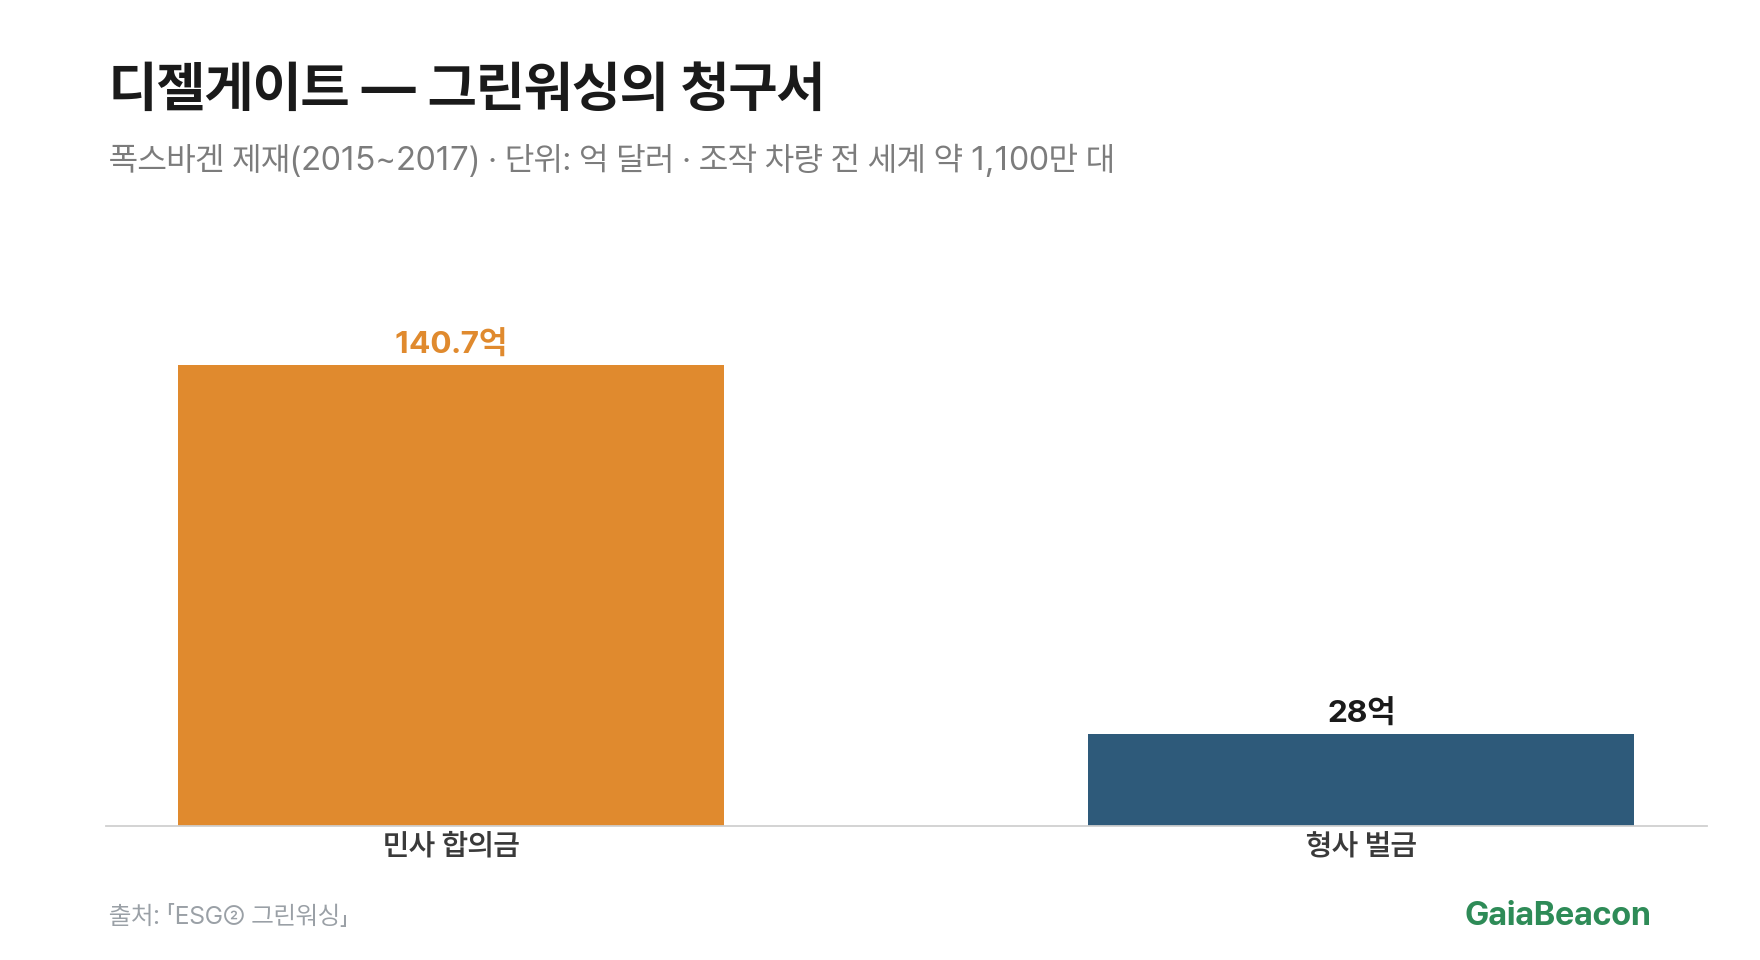
조작 대상 차량은 전 세계 약 1,100만 대, 미국 내 약 50만 대였다(2009~2015년식). 폭스바겐은 이 사건으로 민사 합의금 140억 7,000만 달러와 형사 벌금 28억 달러를 포함한 대규모 제재를 받았고, 2017년 1월 DOJ(미국 법무부)가 세 건의 중범죄에 대한 유죄 합의를 발표하고, 같은 해 3월 법원에서 공식 수락됐다.[2]
이 사례는 ESG 논의에서 두 가지 이유로 반복적으로 등장한다. E(환경) 측면에서는 배출가스 허위 공시, G(지배구조) 측면에서는 조직적 은폐라는 이중적 위반이었기 때문이다. 공시(公示)와 실제 행동의 간극이 이보다 극적으로 드러난 사례는 드물다.
그러나 한 가지 유념할 점이 있다. 디젤게이트는 '법적으로 판결·합의된' 사건이다. ESG 생태계 전반을 이 사례 하나로 판단하는 것은 과도하다. 이것은 구조의 취약성을 보여주는 증거지, ESG 자체의 부정이 아니다.
도구가 된 개념: 엘킹턴의 '리콜' 선언(2018)
'그린워싱'이 외부에서 기업을 비판하는 언어라면, 트리플 보텀라인(Triple Bottom Line, TBL)의 리콜은 내부에서 나온 자기 비판이다.
트리플 보텀라인을 창안한 존 엘킹턴(John Elkington)은 2018년 6월, 하버드 비즈니스 리뷰(HBR)에 직접 기고했다.[3] 제목 자체가 선언이었다: "25년 전 내가 만든 '트리플 보텀라인', 이제는 재고할 때가 됐다."
1994년 그가 제안한 TBL의 핵심은 기업 성과를 '사람(People)·지구(Planet)·이익(Profit)' 세 축으로 측정해야 한다는 것이었다. 목표는 자본주의 체제 자체의 변혁이었다. 그러나 25년이 흐르는 동안 TBL은 기업이 기존 방식을 정당화하는 회계 도구로 전락했다는 것이 그의 진단이었다.
엘킹턴은 이를 "제품 결함에 따른 리콜"에 비유했다.[3] 개념을 완전히 포기하자는 것이 아니라, 업그레이드가 필요하다는 촉구였다. 그러나 이 에세이는 ESG 회의론자들에게 강력한 근거가 됐다. 개념을 만든 사람 스스로가 그 형식화와 도구화를 비판했다는 사실은 무겁다.
숫자가 일치하지 않는다: ESG 등급의 구조적 문제
ESG를 평가하는 기관이 여럿인데, 그 점수가 서로 크게 다르다. 이것은 체계 전체의 신뢰성과 직결되는 문제다.
MIT 슬론 경영대학원의 플로리안 베르크(Florian Berg), 줄리안 쾰벨(Julian F. Kölbel), 로베르토 리고본(Roberto Rigobon) 연구팀은 주요 6개 ESG 평가기관(KLD, Sustainalytics, Moody's ESG/Vigeo-Eiris, S&P Global/RobecoSAM, Refinitiv/Asset4, MSCI) 데이터를 분석했다.[4]
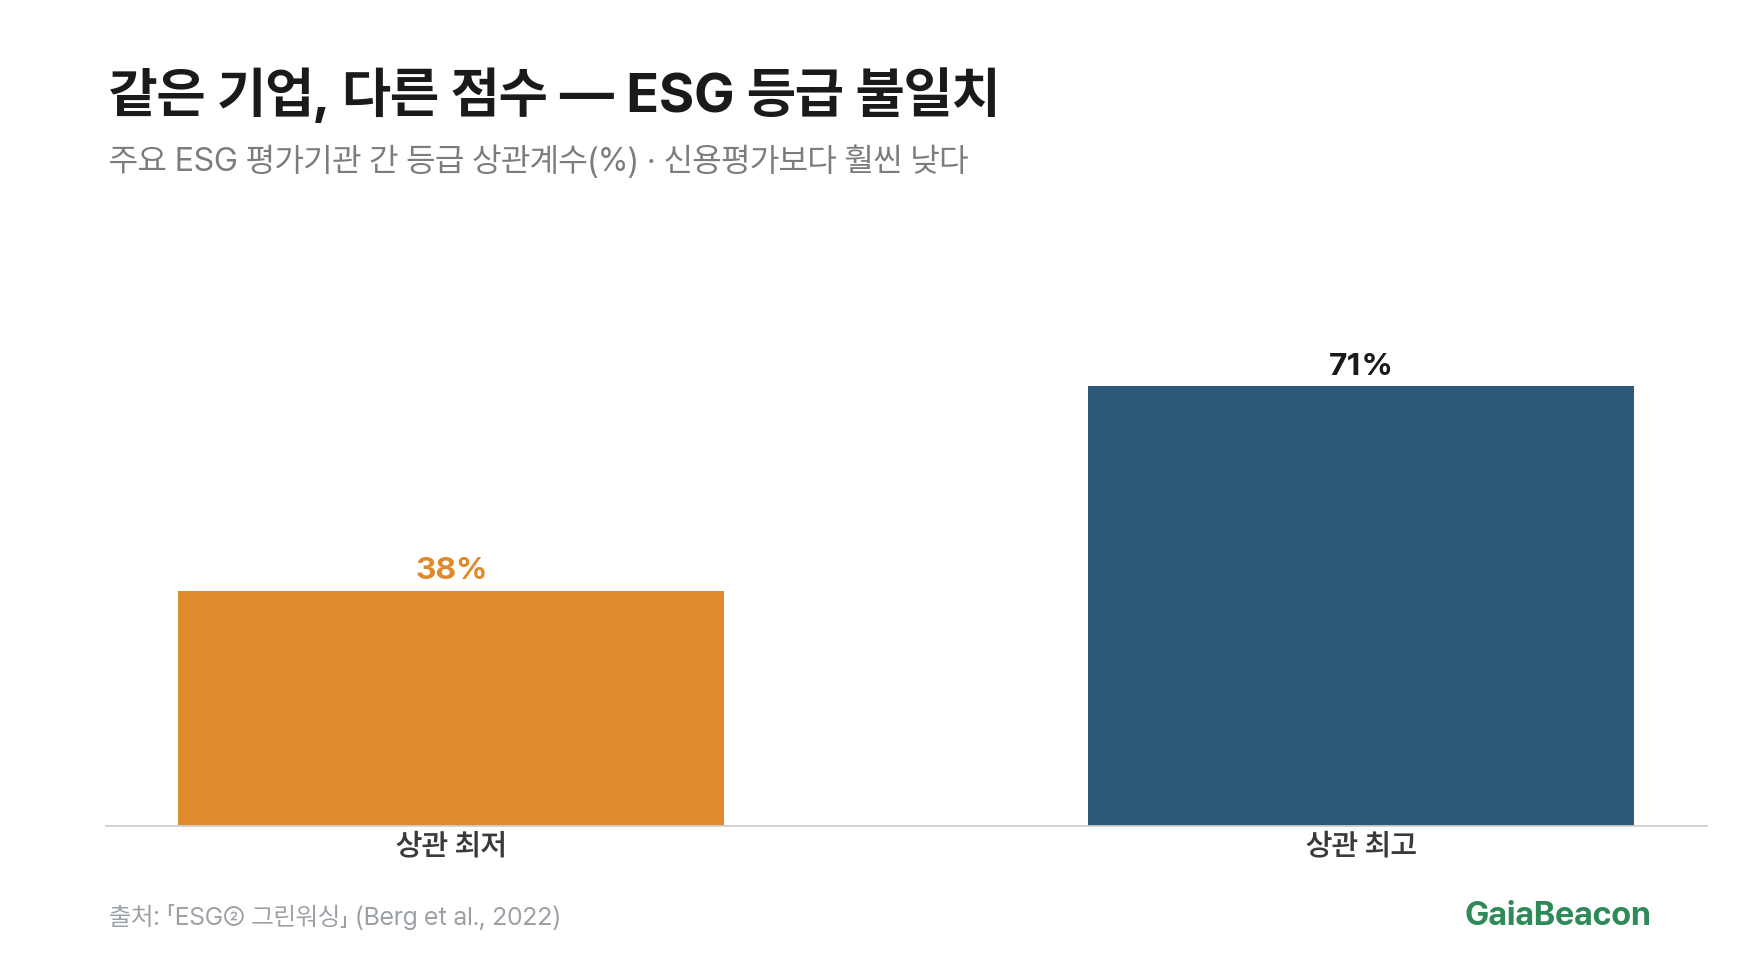
결과는 명확했다. 기관 간 ESG 등급의 평균 쌍별 상관계수는 38~71%에 그쳤다.[4] 같은 기업에 대해 기관마다 전혀 다른 점수를 매기고 있다는 뜻이다.
불일치의 원인을 분해하면 측정 방법 차이가 56%, 평가 범위 차이가 38%, 가중치 차이가 6%였다.[4] 특히 '측정' 불일치의 일부는 평가기관이 특정 기업에 대해 갖는 전반적 인상이 개별 항목 점수에 영향을 주는 '평가자 효과(rater effect)'에 기인했다.
이 연구는 2022년 《Review of Finance》 학술지에 게재되어 학계에서 광범위하게 인용되고 있다. 이 수치들이 말하는 것은 하나다. 현재 체계에서 'ESG 우수 기업'이라는 라벨은 어느 기관의 기준인가에 따라 달라진다. 투자자가 비교 가능한 기준 위에서 판단하기 어려운 구조다.
그러나 데이터는 다른 이야기도 한다: 옹호 측 논거
비판이 있는 곳엔 반론도 있다. 그리고 이 반론은 상당한 실증적 근거 위에 서 있다.
2015년, 군나르 프리데(Gunnar Friede), 티모 부시(Timo Busch), 알렉산더 바센(Alexander Bassen)은 2,200편 이상의 ESG 관련 실증 연구를 메타 분석했다.[5] 결과: ESG와 기업 재무 성과 간에 부정적이지 않은 결과(긍정+중립)를 보인 연구가 약 90%에 달했다.[5] 그중 명확히 긍정적인 결과를 보인 연구는 약 절반 수준이었다. 즉 10편 중 9편은 "ESG가 재무 성과에 해롭지 않다"는 방향을 가리켰으며, 그 절반은 "유의미하게 낫다"고 가리킨 것이다.
경기·사회 위기 국면에서 ESG 투자가 하락 방어(downside protection) 효과를 보인다는 연구 결과도 있다.
2025년 발표된 연구(Wiley, Corporate Social Responsibility and Environmental Management)는 ESG 점수와 기업 성과(ROA·ROE·Tobin's Q) 간에 통계적으로 유의미한 정의 연관성이 있음을 보고했다.[6]
옹호 측의 논거는 단순하다. 자본이 움직이면 기업 행동도 움직인다. PRI(책임투자원칙) 서명기관은 출범 당시 100개(2006년)에서 2024년 5,000개 이상으로 늘었다. 투자자들이 ESG를 기준으로 자금을 배분하기 시작하면, 기업은 그 기준에 맞게 변할 유인을 갖는다. 이 메커니즘은 측정 방법의 불완전성과 별개로 실재한다.
왜 이 논쟁이 끝나지 않는가
비판도 옹호도 각각 견고하다. 그런데도 이 논쟁이 수십 년째 반복되는 이유가 있다.
첫째, 정의(定義)의 문제다. '그린워싱'의 경계는 어디인가. 사실에 근거한 환경 성과 홍보와, 성과를 부풀리는 위장 사이의 선을 누가, 어떤 기준으로 긋는가. 현재로서는 그 기준조차 기관마다 다르다. 정의가 흔들리면 판단도 흔들린다.
둘째, 시간의 문제다. ESG 투자가 기업 행동을 실질적으로 바꾸는 데는 시간이 걸린다. 2006년 PRI 출범 이후 서명 기관은 100개에서 2024년 5,000개 이상으로 늘었지만, 글로벌 온실가스 배출량은 여전히 증가 추세다. '자본이 움직이면 기업이 변한다'는 논리는 맞을 수 있다. 그러나 그 변화가 충분히 빠른가라는 질문은 별개다.
셋째, 측정의 문제다. Berg et al.(2022)의 연구가 보여주듯, 같은 기업을 서로 다른 기관이 다르게 평가한다면, 'ESG 효과' 자체를 측정하는 연구들도 그 불안정한 기반 위에 서 있는 셈이다. 90%의 연구가 긍정적이라는 메타 분석의 의미는, 어떤 ESG 기준으로 구분된 기업들을 연구했는가에 따라 달라질 수 있다.
이 세 가지 문제는 ESG가 '좋다/나쁘다'의 문제가 아니라, 아직 완성되지 않은 체계라는 점을 시사한다.
찬반 논거 한눈에 보기
옹호 측 핵심 근거는 다음과 같다. 2,200편 이상 연구 중 약 90%가 부정적이지 않은 결과(긍정+중립) 확인, 그중 명확히 긍정은 약 절반(Friede et al., 2015)[5]. 위기 국면 하락 방어 효과. 자본 유입을 통한 기업 행동 변화 유도.
회의·비판 측 핵심 근거는 다음과 같다. 평가기관 간 등급 불일치(상관계수 38~71%, Berg et al., 2022)[4]. 그린워싱 사례 실재(폭스바겐 디젤게이트)[2]. TBL 창안자 스스로 '리콜' 선언(Elkington, 2018)[3]. 미국 47개 주 반ESG 법안 발의(2023).
| 옹호 측 근거 | 회의·비판 측 근거 |
|---|---|
| 연구 2,200편+ 중 약 90%가 부정적이지 않은 결과(긍정+중립), 명확한 긍정은 약 절반 (Friede et al., 2015) | 평가기관 간 등급 불일치(상관계수 38~71%, Berg et al., 2022) |
| 위기 국면 하락 방어 효과 | 그린워싱 사례 실재(폭스바겐 디젤게이트) |
| 자본 유입을 통한 기업 행동 변화 유도 | TBL 창안자 스스로 ‘리콜’ 선언(Elkington, 2018) |
| 미국 47개 주 반ESG 법안 발의(2023) |
2023년, 블랙록(BlackRock) CEO 래리 핑크는 ESG가 정치적으로 "무기화(weaponized)"됐다고 표현하며 "부끄럽다(ashamed)"고 발언했다(Fortune, 2023년 6월 26일). ESG를 가장 강력하게 밀어붙였던 자산운용사 수장의 발언이었다는 점에서, 이 말은 단순한 후퇴가 아닌 복잡한 신호로 읽힌다.[7]
측정 방법이 불완전할수록, 그 방법을 공개해야 한다
환경 공시 데이터로 보면, ESG 등급 기관들의 불일치는 낯선 풍경이 아니다. 같은 현장이 무엇을 측정하고, 어떤 기준으로 평가하고, 그 결과를 어떻게 공표하는가에 따라 전혀 다른 이야기가 된다는 구조를 대기오염이든 수질이든 ESG든 공유한다.
나쁜 측정 체계가 있다는 것이 측정 자체를 포기해야 한다는 뜻은 아니다. 측정 방법이 불완전할수록, 그 방법을 공개하고 개선해야 한다. 숨기는 순간 그것은 그린워싱이 된다.
"그린워싱인가, 진짜 변화인가" — 이 질문 자체가 지금 ESG의 가장 정직한 자화상이다.
두 입장은 모두 틀리지 않았다. 2,200편의 연구가 가리키는 통계적 경향성은 무시할 수 없다. 동시에 폭스바겐이 실도로에서 내뿜은 질소산화물은 숫자가 아니라 실재였다. 엘킹턴이 자신의 개념을 리콜한 이유도 숫자가 현실을 대체하는 것을 경계했기 때문이다.
측정 체계가 불완전하다는 사실은 두 가지 다른 결론을 허용한다. "그러므로 ESG는 사기다"와 "그러므로 측정 체계를 고쳐야 한다." 어느 쪽이 더 설득력 있는지, 지금 당장 결론을 내릴 필요는 없다. 하지만 질문만큼은 가져가야 한다.
다음에 '친환경' 딱지가 붙은 펀드나 제품을 볼 때, 그 뒤에서 무엇이 측정되었고, 누가 측정했으며, 그 방법을 공개했는지를 물어보라. 그 질문이 바로 그린워싱과 진짜 변화를 가르는 첫 번째 선이다.
자주 묻는 질문 (FAQ)
그린워싱이라는 말은 어떻게 생겼나요?
그린워싱은 1986년 환경운동가 제이 웨스터벨드가 쓴 잡지 에세이에서 처음 등장했습니다. 한 피지 리조트가 수건 재사용을 권하는 안내문을 붙여 놓고 정작 자연 해안을 훼손하며 확장 공사를 하던 모습이 계기였습니다. 그는 실제보다 환경적으로 더 책임 있는 것처럼 허위·과장·오도하는 행위에 이 이름을 붙였습니다.
폭스바겐 디젤게이트는 어떤 사건이었나요?
2015년 폭스바겐은 디젤 엔진에 배출가스 조작 소프트웨어를 탑재해 검사 때만 저감 장치가 작동하도록 설계했습니다. 실제 도로 주행 시 질소산화물 배출량은 미국 기준의 최대 40배에 달했습니다. 조작 차량은 전 세계 약 1,100만 대였고, 폭스바겐은 민사 합의금 140억 7,000만 달러와 형사 벌금 28억 달러 등 대규모 제재를 받았습니다.
ESG 평가기관마다 등급이 다른 이유는 무엇인가요?
MIT 슬론 연구팀 분석에 따르면 주요 6개 평가기관 간 ESG 등급의 평균 쌍별 상관계수는 38~71%에 그쳤습니다. 불일치의 원인은 측정 방법 차이가 56%, 평가 범위 차이가 38%, 가중치 차이가 6%였습니다. 같은 기업이라도 어느 기관 기준인가에 따라 ESG 우수 여부가 달라지는 구조입니다.
ESG가 재무 성과에 도움이 된다는 근거도 있나요?
2015년 프리데 등은 2,200편 이상 ESG 실증 연구를 메타 분석했는데, 부정적이지 않은 결과를 보인 연구가 약 90%에 달했고 그중 명확히 긍정적인 결과는 약 절반이었습니다. 위기 국면에서 하락 방어 효과를 보인다는 연구도 있습니다. PRI 서명기관도 2006년 100개에서 2024년 5,000개 이상으로 늘었습니다.
출처
[1] Wikipedia, 「Jay Westerveld」; The Sustainable Agency, 「The History of Greenwashing」. https://en.wikipedia.org/wiki/Jay_Westerveld · https://thesustainableagency.com/blog/the-history-of-greenwashing/
[2] 미국 EPA, 「Learn About Volkswagen Violations」; Wikipedia, 「Volkswagen emissions scandal」. https://www.epa.gov/vw/learn-about-volkswagen-violations · https://en.wikipedia.org/wiki/Volkswagen_emissions_scandal
[3] John Elkington, HBR, 「25 Years Ago I Coined the Phrase "Triple Bottom Line." Here's Why It's Time to Rethink It.」, 2018-06-28. https://hbr.org/2018/06/25-years-ago-i-coined-the-phrase-triple-bottom-line-heres-why-im-giving-up-on-it · 개인 블로그 「Recalling The Triple Bottom Line」, 2018-07. https://johnelkington.com/2018/07/recalling-the-triple-bottom-line/
[4] Florian Berg, Julian F. Kölbel, Roberto Rigobon, 「Aggregate Confusion: The Divergence of ESG Ratings」, Review of Finance, Vol.26(6), 2022, pp.1315–1344. https://academic.oup.com/rof/article/26/6/1315/6590670
[5] Gunnar Friede, Timo Busch, Alexander Bassen, 「ESG and financial performance: aggregated evidence from more than 2,000 empirical studies」, Journal of Sustainable Finance & Investment, 2015. https://www.tandfonline.com/doi/full/10.1080/20430795.2015.1118917
[6] Narula 외, Wiley / Corporate Social Responsibility and Environmental Management, 2025. https://onlinelibrary.wiley.com/doi/full/10.1002/csr.2982
[7] Ballotpedia, 「Opposition to ESG investing」; Harvard Law School Forum on Corporate Governance, 「Is 2024 past peak ESG?」, 2024-09-16. https://ballotpedia.org/Opposition_to_environmental,_social,_and_corporate_governance_(ESG)_investing · https://corpgov.law.harvard.edu/2024/09/16/is-2024-past-peak-esg/
사진: Hanin Abouzeid / Unsplash
답글 남기기